

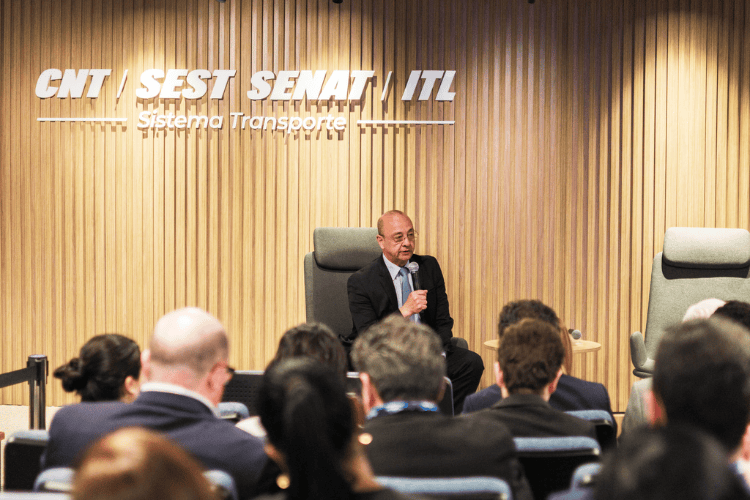
A implementação da Reforma Tributária, fruto da Emenda Constitucional nº 132/2023, ainda gera muitas dúvidas entre os transportadores. Para detalhar a nova mecânica, o Sistema Transporte realizou, nesta quarta-feira (16), na sede da CNT, em Brasília, a masterclass Reforma Tributária Aplicada ao Setor de Transporte, ministrada pela advogada tributarista Alessandra Brandão.
A sessão foi dividida em duas etapas. Na primeira, foram observadas especificidades do transporte de passageiros. Na segunda, a ênfase foi no segmento de cargas e no funcionamento do split payment. O encontro marcou, ainda, o lançamento do curso EaD Reforma Tributária Aplicada ao Setor de Transporte. A formação gratuita e ofertada pelo SEST SENAT está disponível a todas as empresas do setor.
“A Reforma Tributária é um tema debatido há duas décadas, embora tenha ocorrido uma aceleração nos últimos anos”, constata o presidente do Sistema Transporte, Vander Costa. Na abertura da masterclass, ele fez questão de desmistificar alguns pontos e tranquilizar a plateia sobre institutos que estão sendo adotados de forma escalonada.
“Observem que as notas fiscais já trazem os campos ‘IBS’ e ‘CBS’ (que substituirão PIS-Cofins, ICMS, ISS e IPI). Não vejo motivo de apreensão, até porque hoje o processo de apuração de tributos é muito mais automatizado do que era antigamente. O maior cuidado que nós, empresários, temos de ter é com o documento fiscal, para que ele esteja em conformidade com a legislação vigente”, resumiu Vander Costa.
Transporte de passageiros
Alessandra Brandão lembrou que o novo ecossistema tributário divide o transporte de passageiros em três lógicas operacionais. O primeiro grupo, que engloba o transporte urbano, semiurbano e metropolitano, contará com isenção tributária, porém sem direito a créditos. O segundo grupo, composto pelo transporte intermunicipal e interestadual, tem regime diferenciado, com alíquota reduzida, e manutenção dos créditos. O terceiro grupo corresponde ao serviço de fretamento, que pagará a alíquota cheia (estimada em 28%).
Uma das principais inovações diz respeito à competência para o recolhimento do IBS. O imposto sobre o transporte de passageiros será devido ao Estado e ao Município onde ocorre o embarque. Portanto, o fato gerador da obrigação tributária passa a ocorrer no exato momento do início da prestação do serviço, e não na entrega, como ocorre no transporte de cargas.
“A tecnologia assume o papel central de consolidadora das obrigações fiscais por meio da ‘Apuração Assistida’. Nesse ambiente digital gerido pelo governo, cada Bilhete de Passagem Eletrônico (BP-e) emitido funcionará como uma memória de cálculo e confissão de dívida em tempo real”, alertou a especialista.
A apresentação foi complementada por uma convidada especial, a contadora e advogada tributarista Angélica Lopes, que vem representando o setor nas reuniões junto à Receita Federal. Ela reforçou: “No transporte rodoviário de passageiros, o bilhete conta uma história que precisa terminar corretamente na apuração. O novo sistema tributário exige mais do que emissão correta: exige integração, rastreabilidade e saldos explicáveis”.
Transporte de cargas
Diferente do transporte de passageiros, o transporte de cargas foi enquadrado no regime regular, ficando sujeito à alíquota cheia. A justificativa é que o frete de carga atua como insumo no meio da cadeia produtiva, e não como consumo final. Como contrapartida a essa tributação integral, o setor passa a ter direito à não cumulatividade plena, o que assegura o aproveitamento de créditos financeiros amplos sobre praticamente todos os gastos vinculados à sua atividade-fim, como combustíveis, pneus, manutenção, seguros e pedágios.
Como o fato gerador e a competência para a arrecadação do IBS ficaram vinculados ao local de entrega ou disponibilização da mercadoria ao destinatário, as transportadoras precisarão ser muito cuidadosas com o cadastro dos destinatários, observou a palestrante.
Diante das muitas nuances do mecanismo de creditamento, Alessandra Brandão insistiu: “Antes, as reformas tributárias eram próprias do departamento fiscal. Agora, não. O contador se torna coadjuvante nesse processo, que passa a exigir muito da gestão. Mais do que nunca, vai ser preciso negociar com fornecedores e analisar compras e vendas, pois o split payment valerá, em um primeiro momento, para relações B2B”.
Sobre o split payment, sistema de arrecadação que deverá ser disponibilizado apenas em 2027, o debate foi completado pela advogada Cristiane Coelho, presidente da Fin (Confederação Nacional das Instituições Financeiras). Ela confirmou a prioridade dada pelas instituições financeiras ao chamado “modelo inteligente”, em que o tributo é informado a cada transação, sem consulta ao governo.
Como consequência, perdem espaço os modelos “simplificado” (alíquota pré-definida para todas as transações do fornecedor e sem consulta ao governo) e “superinteligente”, em que o tributo é informado a cada transação e pode ocorrer correção do governo. Por fim, Cristiane esclareceu que a primeira fase do split payment será de adesão facultativa, restrita a operações entre empresas (B2B) e focada apenas em contribuintes que apuram segundo os regimes Lucro Real, Lucro Presumido e Simples Híbrido.
Atuação institucional
A CNT acompanhou a elaboração da Emenda Constitucional nº 132/2023, desde o início do processo legislativo. Antes mesmo, a entidade agregou a visão do transporte aos debates em torno da PEC nº 110/2019 (Senado Federal) e da PEC nº 45/2019 (Câmara dos Deputados) — principais propostas à época, sendo que a segunda foi “vencedora”.
“Quando as discussões sobre a reforma começaram, não havia sensibilidade alguma a respeito do papel e da importância do transporte na nossa sociedade. Em um primeiro momento, em todas as ocasiões em que perguntávamos se eles (parlamentares) tinham conhecimento de que o transporte merecia uma tributação diferenciada, havia até uma certa negação, porque entendia-se que o transporte era uma atividade econômica como outra qualquer”, relata Alessandra Brandão.
Nesse momento, a CNT aportou conhecimento técnico, com estudos e audiências públicas sobre mobilidade urbana; participação dos modais (rodoviário, ferroviário, aéreo e aquaviário) na matriz de transporte brasileira; as diferenças de necessidade entre os segmentos de carga e passageiros etc. Não foram descuidados pleitos mais específicos, como o das locadoras de veículos e do transporte internacional.
Passada a aprovação da PEC, a articulação avançou na fase de regulamentação, ao lado de outros atores do setor produtivo, nos Grupos de Trabalho organizados pelas frentes parlamentares, paralelos aos Grupos de Trabalho do governo. No fim do processo, muitas das reivindicações da CNT foram absorvidas pelo texto final da Lei Complementar nº 214/2025.
Fonte e foto: Agência CNT Transporte Atual
